Finfluencer: Du misstraust ihnen. Du hörst trotzdem auf sie.
Über die Hälfte der jungen Anleger:innen holt sich Finanztipps von Social Media. BaFin und FMA sagen unabhängig voneinander, warum das riskanter ist, als es sich anfühlt.
Jemand sitzt im Auto, hält das Handy gegen das Lenkrad und erklärt in 45 Sekunden, welche drei ETFs „jeder haben sollte“. 200.000 Leute haben das Video gesehen, 8.000 davon haben es gespeichert. Wer diese Person eigentlich ist, welche Ausbildung sie hat oder ob sie an dem Produkt mitverdient, das sie gerade empfiehlt, steht nirgends im Video.
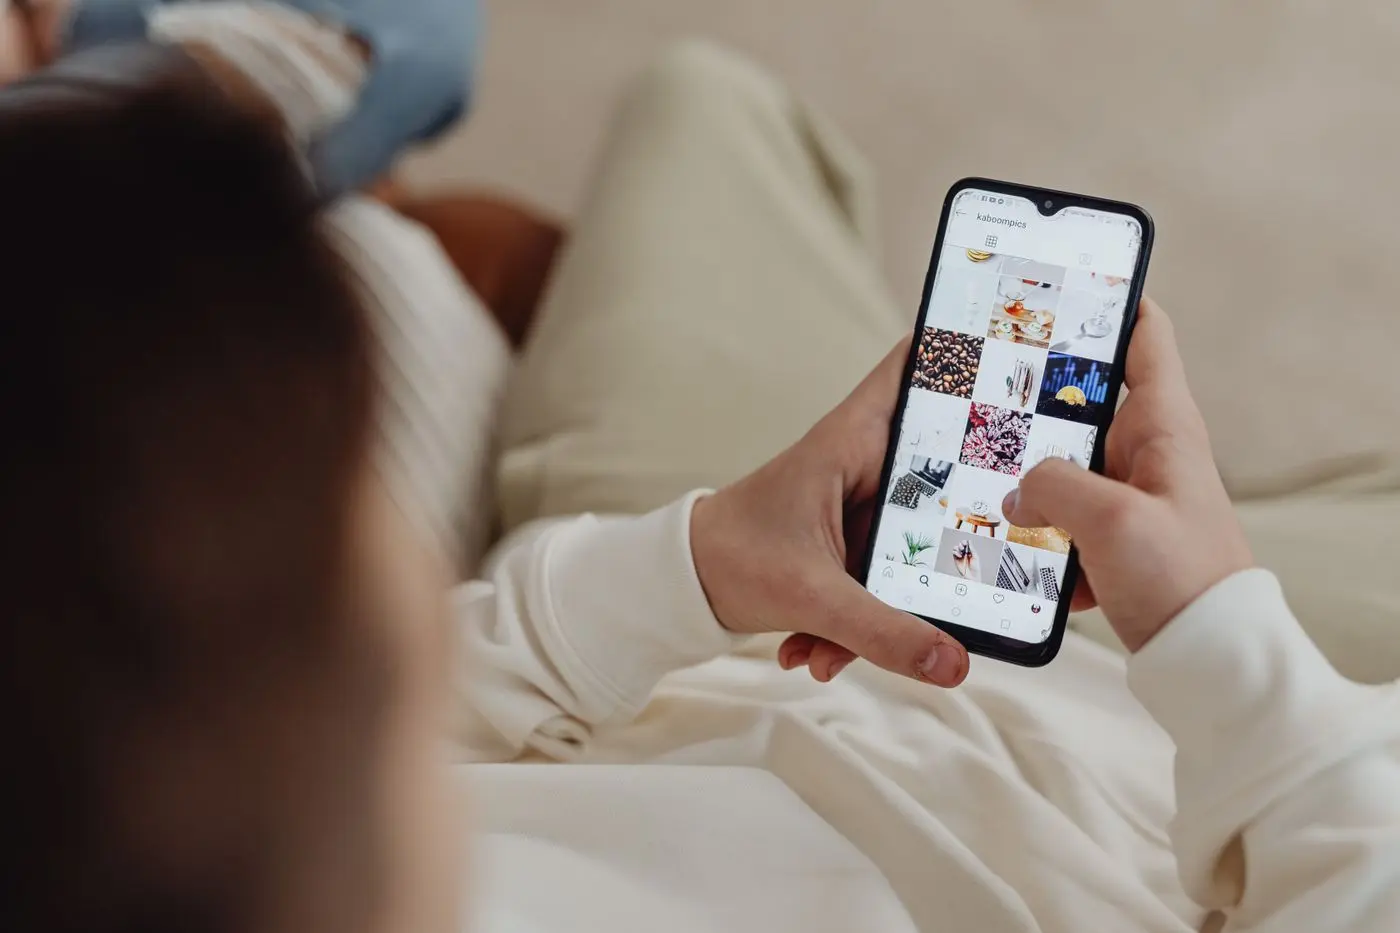
Genau das ist heute für viele der erste Kontakt mit dem Thema Geldanlage. Und die Zahlen dazu sind eindeutiger, als man denkt.
Die Zahlen, die zwei Aufsichtsbehörden unabhängig voneinander liefern
Die deutsche Finanzaufsicht BaFin hat im Mai 2024 gefragt, die österreichische FMA warnt aus eigener Beobachtung. Beide kommen auf denselben Kern: Junge Menschen investieren zunehmend ohne fachliche Beratung dazwischen, dafür mit Social Media als erster Anlaufstelle.
der befragten Anleger:innen (18–45 Jahre) halten Finfluencer für eine gute Alternative zur professionellen Beratung. Über 50 % haben schon Finanzinfos von ihnen bezogen, fast 90 % davon wussten zumindest, dass es sich um Anlagetipps handelt.
der jungen Anlegerinnen und Anleger investieren laut FMA-Vorstand Helmut Ettl heute digital und ohne Beratung. Die FMA hat deshalb gemeinsam mit der WU Wien einen eigenen Dialog mit Finfluencer:innen gestartet.
Quelle Ettl-Zitat: unabhängig reproduziert bei Börsianer und Pfefferminzia, im Kontext einer FMA/WU-Wien-Veranstaltung zum Thema. Die FMA-Originalseite war beim Schreiben dieses Artikels wegen eines Bot-Schutzes nicht direkt abrufbar.
Wie ein Finfluencer wirklich verdient
Die BaFin-Umfrage zeigt eine Lücke, die eigentlich Aufmerksamkeit verdient hätte: Viele Follower wissen zwar, dass da eine Empfehlung kommt, aber nicht, ob und wie der- oder diejenige daran mitverdient. Provisionen für erwähnte Broker, bezahlte Kooperationen mit Emittenten, Affiliate-Links unter dem Video: Das alles läuft meistens ohne klare Kennzeichnung.
Ein Finfluencer ist rechtlich erstmal nichts anderes als eine Werbeperson. Sobald aus der allgemeinen Meinung eine konkrete, persönliche Kaufempfehlung für ein bestimmtes Finanzprodukt wird, wäre das in Österreich wie in Deutschland eigentlich konzessionspflichtige Anlageberatung. Die wenigsten haben diese Konzession.
Die Studie, die nachrechnet statt nur zu warnen
Am eindeutigsten ist ein Befund aus der Forschung selbst. Eine Studie des Swiss Finance Institute hat 2023 nicht gefragt, wie vertrauenswürdig Finfluencer wirken, sondern nachgerechnet, was aus ihren Empfehlungen tatsächlich geworden wäre.
Der unangenehme Teil des Ergebnisses: Ausgerechnet die Finfluencer mit „negative skill“ sind im Schnitt die reichweitenstärkeren. Sie posten optimistischer und reagieren schneller auf Kursbewegungen, kurz bevor sich der Trend oft wieder dreht. Das wirkt im Moment überzeugender.
Was die Aufsicht selbst als Maßstab nennt
Die BaFin hat im August 2026 fünf Punkte veröffentlicht, an denen sich seriöse Finfluencer messen lassen müssen. Sie eignen sich genauso gut als Checkliste für alle, die selbst entscheiden wollen, wem sie folgen.
- Kompetenz. „Wer öffentlich über Finanzprodukte spricht, sollte sie selbst verstehen“, sagt die BaFin wörtlich.
- Transparenz. Bezahlungen, Geschenke und Interessenskonflikte gehören offengelegt. Wird das verschwiegen, kann das sogar als Marktmanipulation gelten.
- Fairness. Risiken müssen wahr, fair, klar und eindeutig genannt werden, ohne psychologische Drucktaktiken wie Countdown-Timer oder „nur noch heute“.
- Gesetzliche Spielregeln. Eine konkrete Anlageempfehlung ohne Konzession ist in beiden Ländern schlicht nicht erlaubt.
- Risikobewusstsein. Wer für unseriöse Produkte wirbt, riskiert das Geld der Follower und ein Verfahren gegen die eigene Person.
Finfluencer vertrauen? Nicht blind, aber auch nicht nie
Der Punkt dieses Artikels ist nicht, sich von Finanzinhalten auf TikTok und Instagram fernzuhalten. Ein Viertel der Finfluencer schlägt laut derselben Studie den Markt. Finanzbildung im Feed kann also echten Wert haben. Der Unterschied liegt darin, wie man hinschaut: Wer erklärt hier ein Prinzip, und wer verkauft eine konkrete Position? Steht irgendwo eine Werbekennzeichnung? Und würde die Empfehlung genauso klingen, wenn niemand dafür bezahlt würde?
Diese drei Fragen kosten zehn Sekunden. Die Studie oben zeigt, was es kosten kann, sie nicht zu stellen.
Die wichtigsten Punkte
- 60 % der befragten deutschen Anleger:innen halten Finfluencer für eine gute Alternative zu professioneller Beratung (BaFin, 2024).
- FMA-Vorstand Helmut Ettl: über 80 % der jungen Anleger:innen in Österreich investieren digital und ohne Beratung.
- 56 % der Finfluencer liegen laut Swiss-Finance-Institute-Studie im Schnitt hinter dem Markt, und sind dabei die reichweitenstärkeren.
- BaFins fünf Prüfpunkte: Kompetenz, Transparenz, Fairness, gesetzliche Spielregeln, Risikobewusstsein.
- Konkrete Kaufempfehlungen für einzelne Finanzprodukte sind ohne Konzession in AT und DE nicht erlaubt. Die wenigsten Finfluencer haben eine.
Quellen
- BaFin: „Generation Y und Z setzen auf Finfluencer“ (2024)
- BaFin: „Fünf Punkte, auf die Finfluencer achten sollten“ (19.08.2026)
- FMA: Dialog mit österreichischen Finfluencer:innen — Zitat Helmut Ettl unabhängig reproduziert bei Fachmedien, Originalseite zum Redaktionsschluss nicht abrufbar
- Swiss Finance Institute: Kakhbod, Kazempour, Livdan, Schuerhoff — „Finfluencers“, Research Paper No. 23-30 (2023)
Keine Anlageberatung. Die genannten Zahlen stammen aus den verlinkten Studien und Fachartikeln, Stand September 2026. Aufsichtsregeln und Studienlage können sich ändern.